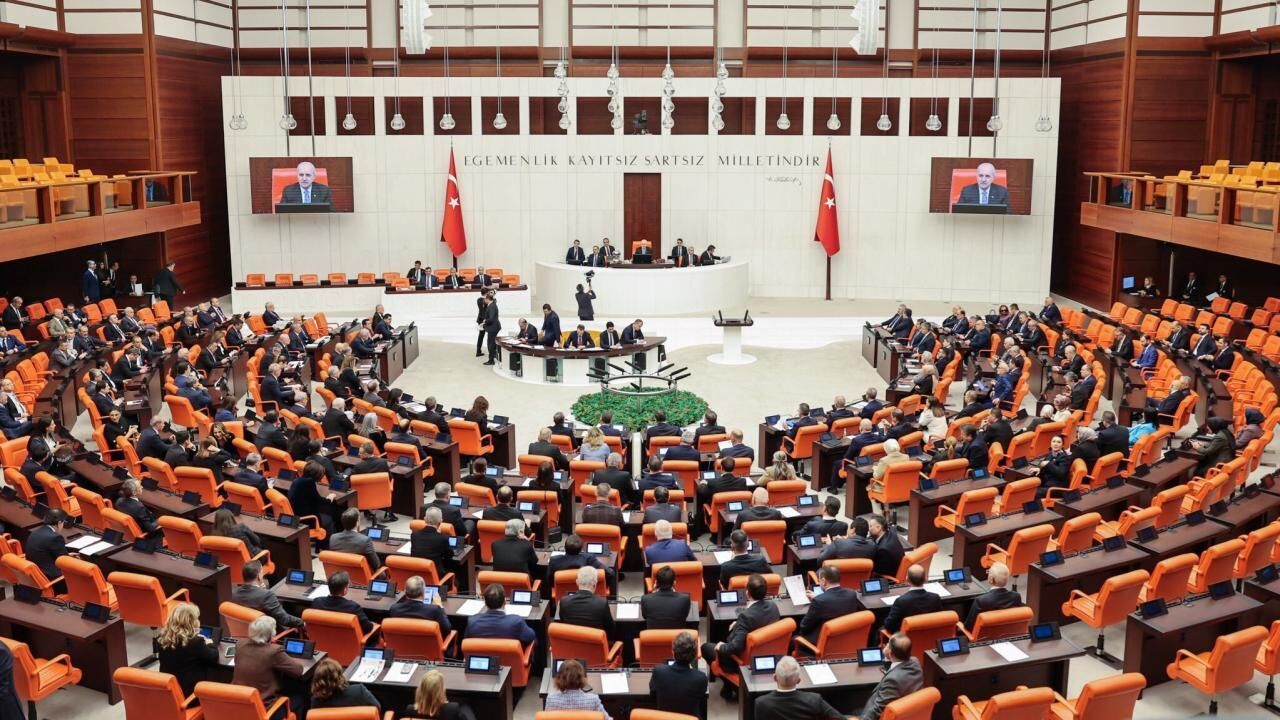
Kamuoyunda geniş yankı uyandıran fon vurgununa ilişkin AK Parti tarafından Türkiye Büyük Millet Meclisi’ne (TBMM) 9 maddelik kanun teklifi sunuldu. Teklifte, fonların tasfiye sürecinin düzenlenmesi, yatırımcıların alacaklarının hesaplanması, belirli koşullarda 1 milyon liraya kadar ara ödeme yapılması ve fon malvarlığının zarara uğratılmasından sorumlu kişi ve kurumlara yönelik hükümler yer aldı.
Teklife ilişkin açıklamalarda bulunan AK Parti Grup Başkanı Abdullah Güler, tasfiye sürecinde kamu kaynağı kullanılmayacağını söyledi. Güler, olayla ilgili değerlendirmesinde, “Hata yapanlar olabilir ama biz büyük bir partiyiz” ifadelerini kullandı.
Fon mağdurlarına 1 milyon liraya kadar ara ödeme
Kanun teklifinde yatırımcılara yapılacak ödemelerin hangi esaslara göre hesaplanacağı da düzenlendi. Buna göre, fon malvarlığının nakde çevrilmesi sonucunda elde edilen tutarın yatırımcıların hesaplanan alacaklarını karşılamaya yetmemesi halinde, belirlenen koşullar çerçevesinde ara ödeme yapılabilecek.
Teklifte, fon pay sahiplerinin net yatırım tutarının hesaplanmasında fona fiilen yatırılan ve fondan çekilen nakit tutarlarının esas alınması öngörüldü. Hesaplamada, Türkiye İstatistik Kurumu tarafından açıklanan tüketici fiyat endeksi (TÜFE) ile yurt içi üretici fiyat endeksindeki (Yİ-ÜFE) değişim oranlarının aritmetik ortalamasının dikkate alınması planlandı.
Düzenlemeye göre, Kurul tarafından belirlenen fonlarda, net yatırım tutarı 1 milyon liranın altında olan yatırımcılara hesaplanan tutar kadar; 1 milyon lira ve üzerinde olan yatırımcılara ise en fazla 1 milyon lira ara ödeme yapılabilecek.
Ara ödemeler, yatırımcıların tasfiye bakiyesinden alacakları nihai ödemelerden mahsup edilecek. Ayrıca ödeme tutarı, endeksleme uygulanmaksızın hesaplanan net yatırım tutarını aşamayacak.
Abdullah Güler: “Kamu kaynağı kullanılmayacak”
AK Parti Grup Başkanı Abdullah Güler, kanun teklifinin tasfiye sürecine ilişkin yaklaşımını açıklarken kamu kaynağı kullanılmayacağını ifade etti.
Teklifte, fonların kendi malvarlıklarının tespit edilmesi, varlıkların yatırımcıların ortak menfaati gözetilerek nakde çevrilmesi ve elde edilen tutarların fon pay sahiplerine dağıtılması hedefleniyor.
Düzenleme kapsamında Sermaye Piyasası Kurulu’na (SPK), fon varlıklarının satış yöntemleri ve tasfiye işlemlerinin yürütülmesi konusunda çeşitli yetkiler verilmesi öngörülüyor.
Fonların tasfiyesinde SPK’ya geniş yetki
Kanun teklifinin 3’üncü maddesinde fonların tasfiye sürecinin nasıl yürütüleceği ele alındı.
Buna göre tasfiye işlemleri, SPK’nın gözetim ve denetimi altında, tasfiye ile görevlendirilen kuruluşlar tarafından yürütülecek. SPK; fon varlıklarının belirlenmesi, nakde çevrilmesi, değerleme esasları, fon pay sahiplerinin tespiti, ara ve nihai ödemeler ile dağıtım sırasına ilişkin usul ve esasları belirleyebilecek.
Teklifte, piyasa fiyatlarının ilgili varlığın gerçek değerini yansıtmadığı veya olağan satış yöntemlerinin tasfiye sürecini geciktirdiği durumlarda farklı satış yöntemlerinin uygulanabilmesine de imkân tanınıyor.
Bu kapsamda geri alım, hâkim ortağa satma hakkı, toptan satış, özel işlem bildirimi ve geçici farklı fiyat marjı gibi yöntemler gündeme gelebilecek. SPK, gerekli görmesi halinde ilgili varlıkların borsa dışında satılmasına da onay verebilecek.
Düzenlemenin gerekçesinde, tasfiye işlemlerinin yalnızca varlıkların hızlı şekilde satılmasını değil, yatırımcılar açısından mümkün olan en yüksek ekonomik değerin korunmasını da amaçladığı belirtildi.
Fon pay sahipleri ve yatırımcı kayıtları nasıl belirlenecek?
Teklifte, fon pay sahipliğinin doğru şekilde belirlenmesi için ilgili kurumların kayıtlarının karşılaştırılarak mutabakat sağlanması öngörüldü.
Buna göre fon pay sahipliği; Merkezi Kayıt Kuruluşu (MKK), Takasbank, Türkiye Elektronik Fon Alım Satım Platformu (TEFAS), portföy saklama kuruluşları ve dağıtım kuruluşlarının kayıtları üzerinden fon ve hesap bazında tespit edilecek.
MKK, Takasbank, Borsa, Türkiye Bankalar Birliği, portföy yönetim şirketleri ve ilgili kamu kurumları da kanunun uygulanması için gerekli bilgi ve belgeleri SPK’ya, Yatırımcı Tazmin Merkezi’ne (YTM) ve/veya Tasarruf Mevduatı Sigorta Fonu’na (TMSF) talep üzerine gecikmeksizin vermekle yükümlü olacak.
Teklifte, söz konusu kurumların gizlilik ve sır saklama hükümlerini gerekçe göstererek gerekli bilgileri vermekten kaçınamaması da düzenleniyor.
Fon zararından sorumlu olanlara şahsi sorumluluk
Kanun teklifinin 5’inci maddesinde fon malvarlığının hukuka aykırı biçimde çıkarılması veya fonun zararına olacak şekilde kullanılması durumunda sorumluluk hükümleri yer aldı.
Teklife göre, fonun menfaatine uygun gerçek bir ekonomik amacı bulunmayan işlemlerle ilişkili taraflara, hâkim ortaklara, yöneticilere veya üçüncü kişilere aktarılan para, sermaye piyasası araçları ve diğer değerler, fon malvarlığından hukuka aykırı çıkarılmış değerler olarak değerlendirilebilecek.
Bu tür zararlardan öncelikle fonun kurucusu veya yöneticisi olan portföy yönetim şirketinin sorumlu olması öngörülüyor.
Zararın portföy yönetim şirketinden tamamen ya da kısmen tahsil edilememesi veya tahsil edilemeyeceğinin açıkça anlaşılması halinde, sorumluluğu SPK tarafından belirlenen gerçek ve tüzel kişiler ile bunlarla birlikte hareket ettiği tespit edilen kişiler şahsen sorumlu tutulabilecek.
Düzenlemede, kişilerin görevlerinden ayrılmış olmasının görev yaptıkları dönemde gerçekleştirilen işlem ve kararlardan doğan sorumluluklarını ortadan kaldırmayacağı da belirtiliyor.
TMSF’ye kayyımlık, satış ve tasfiye yetkisi
Teklifin 6’ncı maddesinde, fona devredilemeyen malvarlığı için TMSF’nin kayyım olarak atanabilmesi düzenleniyor.
Kayyım atanması halinde TMSF’nin, ilgili mevzuat kapsamında sahip olduğu yetkileri kullanması ve mahkeme kararının sonucunu beklemeden malvarlığını satması veya tasfiye etmesi öngörülüyor.
Satış ve tasfiye işlemlerinden elde edilen tutarlar, her bir fon için ayrı ayrı açılacak geri kazanım hesaplarında izlenecek.
Yargılama sonucunda müsaderesine karar verilen ve suçtan zarar gören fonun malvarlığından çıktığı veya fon zararının karşılığı olduğu mahkemece belirlenen değerlerin, Hazine’ye gelir kaydedilmeden ilgili yatırım fonuna aktarılması öngörülüyor. Fonun tasfiyesinin tamamlanmış olması halinde ise tutarlar geri kazanım hesabına aktarılabilecek.
Teklifte ayrıca, TMSF nezdinde tutulan geri kazanım hesaplarının TMSF’nin kendi malvarlığından ayrı olacağı hükme bağlanıyor.
Abdullah Güler’den fon tartışmalarına ilişkin açıklama
AKP Grup Başkanı Abdullah Güler, fon olayıyla ilgili siyasi tartışmalara ilişkin de değerlendirmelerde bulundu.
Güler, yatırımcıların kimlik ve fon bilgilerine nasıl ulaşıldığını sorgulayarak Özlale’ye yönelik eleştirilerde bulundu. Güler, Özlale’nin daha önceki açıklamalarının ardından özür dilemediğini savunarak özür çağrısı yaptı.
“Kimseye suçlu da demiyoruz, suçsuz da demiyoruz”
Meclis Araştırma Komisyonu kurulması yönündeki öneriye AKP’nin karşı çıkmasına ilişkin eleştirilere de yanıt veren Güler, olayla ilgili savcılık soruşturmasının sürdüğünü ve Devlet Denetleme Kurulu’nun çalışmalarına devam ettiğini söyledi.
Güler, muhalefetin araştırma komisyonu kurulması talebini eleştirerek konunun yargıya intikal ettiğini belirtti.
Güler, “Herkes yargı önünde hesap versin. Biz kimseye suçlu da demiyoruz. Suçsuz da demiyoruz” ifadelerini kullandı.
Kanun teklifinde neler öne çıkıyor?
AKP tarafından TBMM’ye sunulan 9 maddelik kanun teklifinde öne çıkan düzenlemeler şöyle:
- Ara ödeme: Belirlenen koşullara tabi yatırımcılara en fazla 1 milyon liraya kadar ara ödeme yapılabilmesi.
- Net yatırım hesabı: Yatırımcıların fiilî nakit giriş ve çıkışlarının, belirlenen endeksleme yöntemiyle hesaplamaya dahil edilmesi.
- Fonların tasfiyesi: Fon varlıklarının yatırımcıların ortak menfaati gözetilerek nakde çevrilmesi ve dağıtılması.
- SPK’nın yetkileri: Tasfiye yöntemleri, değerleme ve satış süreçlerinde karar alma yetkilerinin düzenlenmesi.
- Şahsi sorumluluk: Fon malvarlığının zarara uğratılmasında sorumluluğu tespit edilen kişi ve kurumlara yönelik hükümler getirilmesi.
- TMSF’nin rolü: Belirli koşullarda kayyımlık, satış ve tasfiye işlemlerinin yürütülmesi.
- Geri kazanım hesapları: Tahsil edilen tutarların fon bazında ayrı hesaplarda izlenmesi.